Hợp đồng tặng cho tài sản: hình thức, hiệu lực và thuế
(Luat7s.com) – Tặng cho tài sản tưởng đơn giản nhưng thường phát sinh tranh chấp khi hợp đồng chưa có hiệu lực, hoặc khi bên được tặng cho không thực hiện điều kiện đã cam kết. Bài viết hệ thống quy định theo Bộ luật Dân sự số 91/2015/QH13, Luật Đất đai số 31/2024/QH15 và nghĩa vụ thuế liên quan.
1. Khái niệm hợp đồng tặng cho
Tặng cho là giao dịch không có đền bù.
Hợp đồng tặng cho tài sản là sự thỏa thuận giữa các bên, theo đó bên tặng cho giao tài sản của mình và chuyển quyền sở hữu cho bên được tặng cho mà không yêu cầu đền bù, bên được tặng cho đồng ý nhận. (Điều 457 Bộ luật Dân sự số 91/2015/QH13)
2. Hình thức và thời điểm có hiệu lực
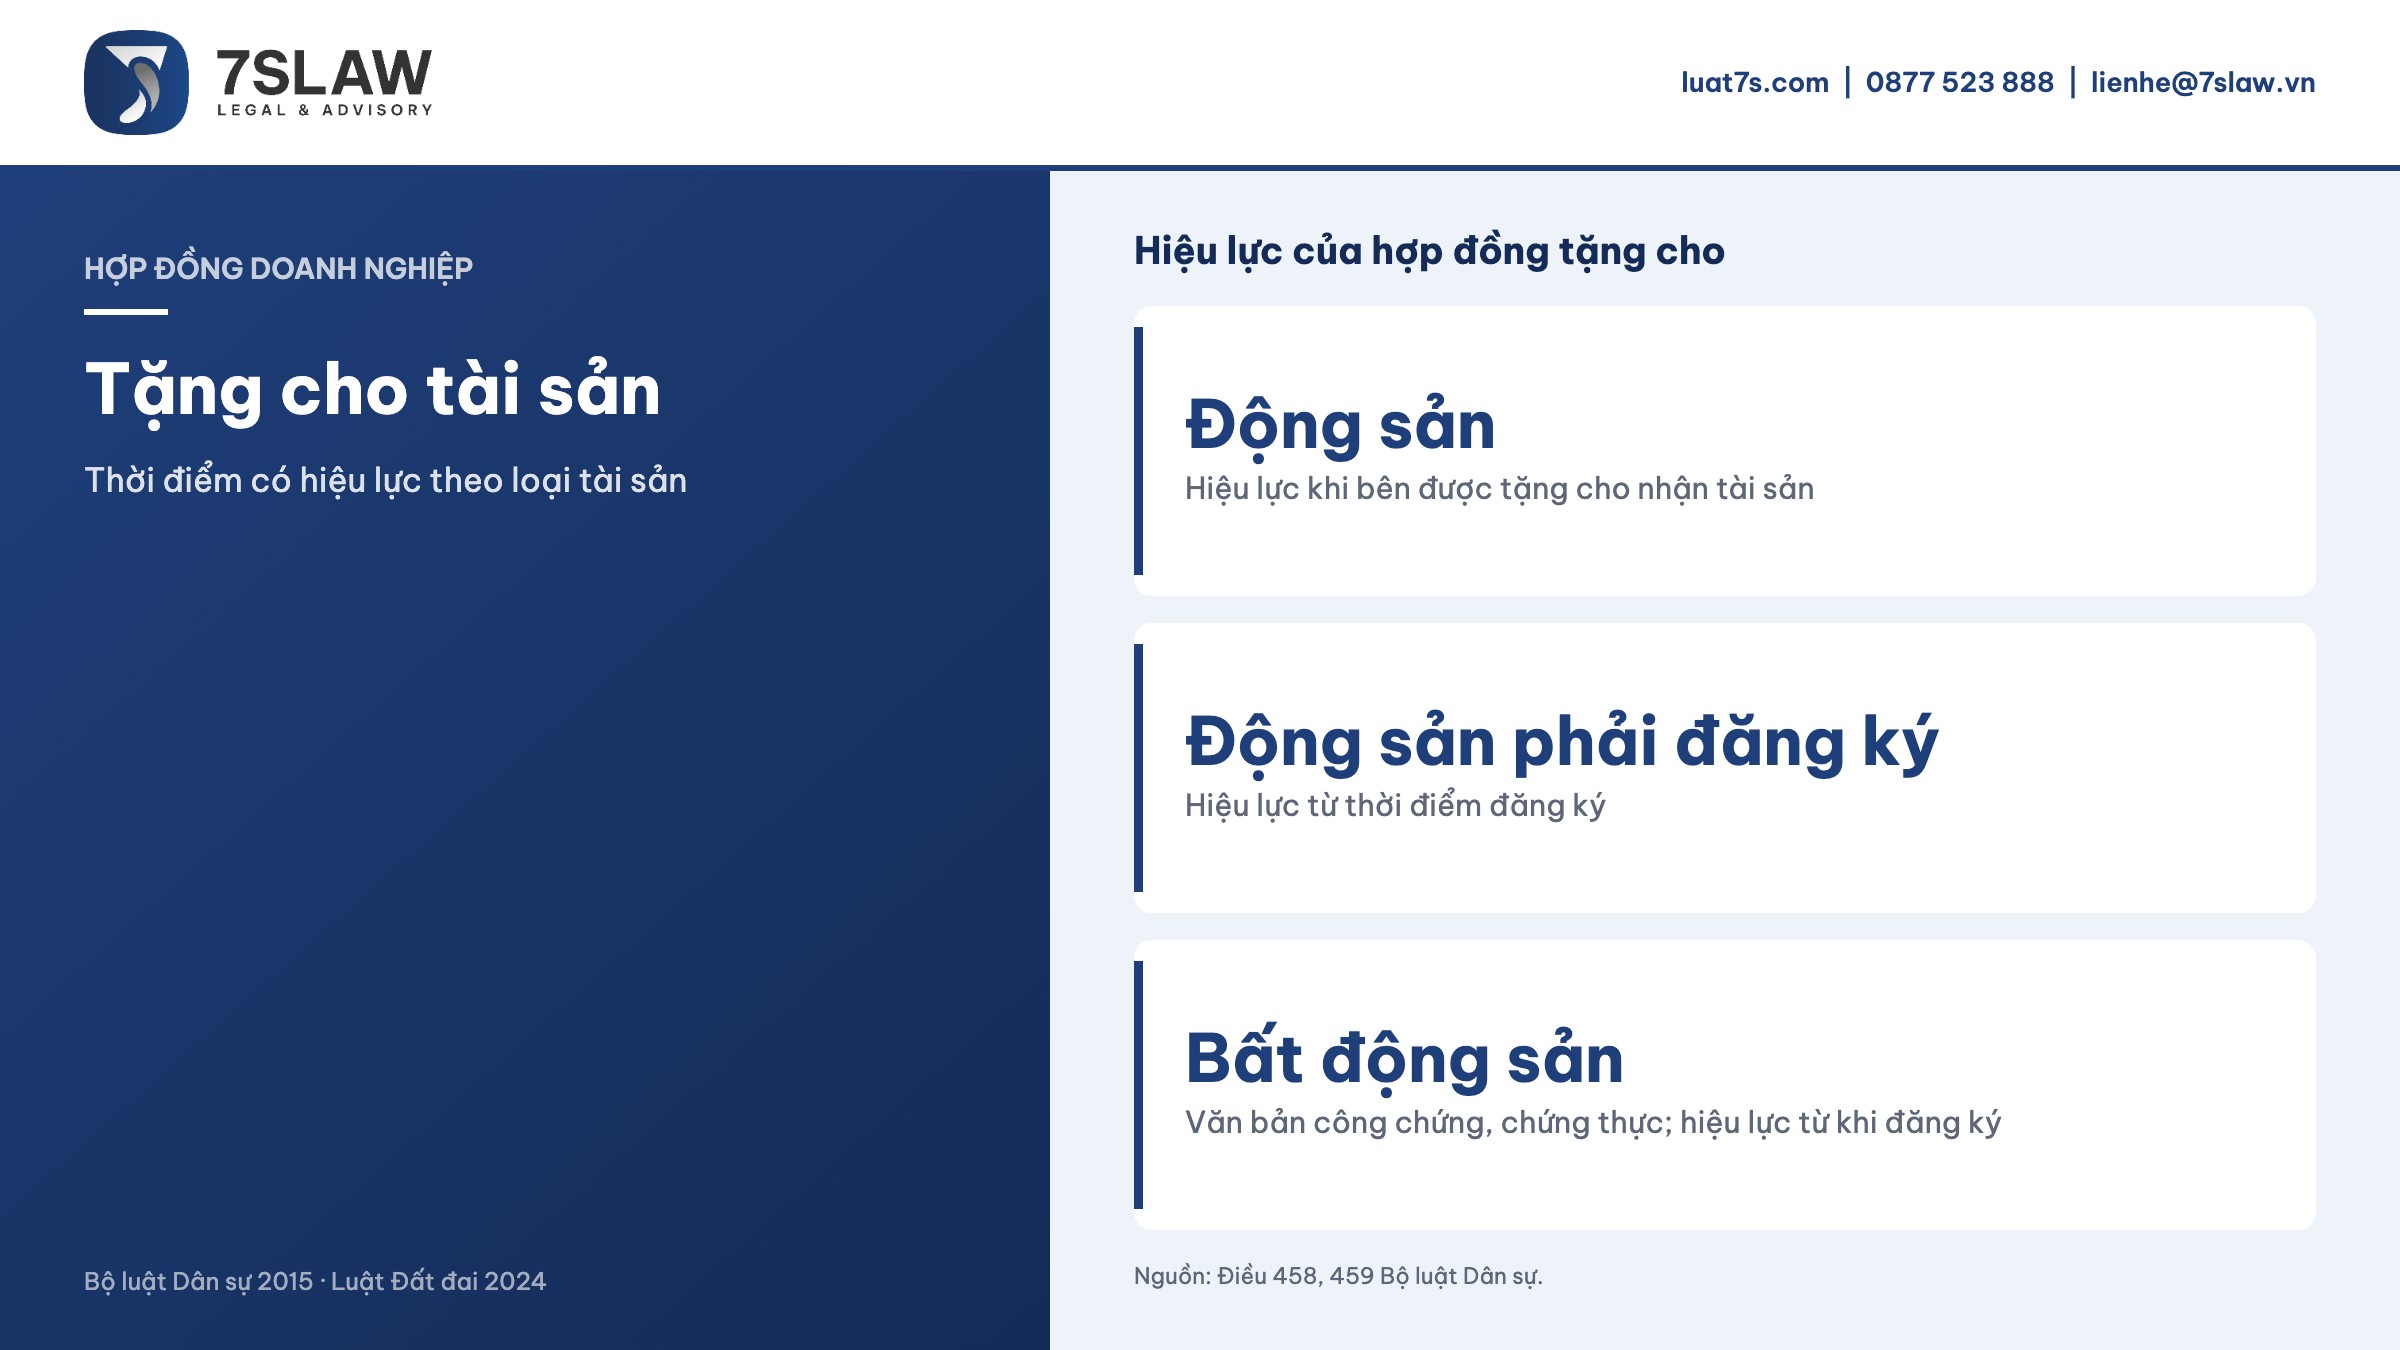
Thời điểm có hiệu lực khác nhau theo loại tài sản.
a) Động sản: hợp đồng có hiệu lực kể từ thời điểm bên được tặng cho nhận tài sản, trừ trường hợp có thỏa thuận khác hoặc luật có quy định khác (Điều 458)
b) Động sản phải đăng ký quyền sở hữu (ô tô, xe máy): hợp đồng có hiệu lực kể từ thời điểm đăng ký
c) Bất động sản: phải lập thành văn bản có công chứng, chứng thực hoặc đăng ký nếu phải đăng ký quyền sở hữu (Điều 459)
Hợp đồng tặng cho bất động sản có hiệu lực kể từ thời điểm đăng ký; nếu bất động sản không phải đăng ký quyền sở hữu thì hợp đồng tặng cho có hiệu lực kể từ thời điểm chuyển giao tài sản. (Khoản 2 Điều 459 Bộ luật Dân sự số 91/2015/QH13)
3. Tặng cho có điều kiện
Bên tặng cho có thể yêu cầu bên được tặng cho thực hiện một hoặc nhiều nghĩa vụ.
Theo Điều 462 Bộ luật Dân sự, điều kiện tặng cho không được vi phạm điều cấm của luật, không trái đạo đức xã hội. Trường hợp phải thực hiện nghĩa vụ sau khi tặng cho mà bên được tặng cho không thực hiện, bên tặng cho có quyền đòi lại tài sản và yêu cầu bồi thường thiệt hại.
4. Thuế, lệ phí khi tặng cho
Nghĩa vụ tài chính phụ thuộc quan hệ giữa các bên và loại tài sản.
Thu nhập từ nhận quà tặng là bất động sản, chứng khoán, phần vốn góp, tài sản phải đăng ký quyền sở hữu thuộc diện chịu thuế thu nhập cá nhân; tặng cho bất động sản giữa vợ với chồng, cha mẹ với con, ông bà với cháu, anh chị em ruột được miễn thuế theo Luật Thuế thu nhập cá nhân số 109/2025/QH15 (hiệu lực từ 01/7/2026). Tài sản nhận tặng cho là thu nhập khác đối với doanh nghiệp.
Lưu ý thực hiện: Mức thuế, lệ phí trước bạ cụ thể cần đối chiếu văn bản hướng dẫn tại thời điểm thực hiện thủ tục.
5. Lưu ý
Từ các quy định trên, có thể rút ra một số lưu ý cho doanh nghiệp như sau.
a) Với bất động sản, hoàn tất đăng ký biến động ngay sau khi công chứng để hợp đồng phát sinh hiệu lực
b) Tặng cho có điều kiện cần ghi rõ nghĩa vụ, thời hạn và hệ quả khi không thực hiện
c) Tài sản chung vợ chồng cần có sự đồng ý của cả hai bên khi tặng cho
Nguồn số liệu, vụ việc: Bộ luật Dân sự số 91/2015/QH13; Luật Đất đai số 31/2024/QH15; Luật Thuế thu nhập cá nhân số 109/2025/QH15.
Lưu ý: Bài viết chỉ nhằm cung cấp thông tin chung về quy định pháp luật tại thời điểm đăng tải và không phải là ý kiến tư vấn pháp lý cho bất kỳ trường hợp cụ thể nào. Các văn bản pháp luật được dẫn chiếu có thể đã được sửa đổi, bổ sung hoặc thay thế sau ngày đăng; Quý khách nên tham vấn luật sư trước khi áp dụng nội dung bài viết vào trường hợp của mình.
Quý khách cần soạn thảo hợp đồng tặng cho hoặc thực hiện thủ tục sang tên, xem thêm Dịch vụ tư vấn, soạn thảo và rà soát hợp đồng của Luật 7S.
-

Cấp phù hiệu xe ô tô kinh doanh vận tải 2026: hồ sơ, nơi nộp, cấp lại
260 31/10/2026 -
Thỏa thuận tài sản trước hôn nhân: điều kiện, hình thức, nội dung
1.128 23/10/2026 -
Mức cấp dưỡng nuôi con sau ly hôn: căn cứ, phương thức, chế tài
1.252 23/10/2026 -
Ly hôn tại TP.HCM 2026: nộp đơn ở tòa nào, án phí, thời gian
1.376 23/10/2026 -
Ly hôn có yếu tố nước ngoài 2026: Tòa án, luật áp dụng, hồ sơ
1.252 23/10/2026