
Dịch vụ tư vấn pháp luật thuế cho công ty có vốn đầu tư nước ngoài của Luật 7S giúp doanh nghiệp FDI xác định đúng nghĩa vụ thuế thu nhập doanh nghiệp, điều kiện hưởng ưu đãi đầu tư, thuế nhà thầu đối với giao dịch với công ty mẹ và nhà cung cấp nước ngoài, nghĩa vụ kê khai giao dịch liên kết và thuế thu nhập doanh nghiệp bổ sung theo quy định về thuế tối thiểu toàn cầu. Luật sư và chuyên viên thuế của Luật 7S lập ý kiến tư vấn bằng tiếng Việt và tiếng Anh, rà soát hồ sơ trước kiểm tra và đại diện doanh nghiệp làm việc với cơ quan thuế.
Dịch vụ phù hợp khi công ty có vốn đầu tư nước ngoài đang ở một trong các tình huống sau:
a) Công ty mới được cấp Giấy chứng nhận đăng ký đầu tư cần xác định ưu đãi thuế thu nhập doanh nghiệp theo địa bàn, ngành nghề, quy mô dự án và cách kê khai để không mất ưu đãi;
b) Công ty có giao dịch với công ty mẹ, công ty liên kết như vay vốn, mua nguyên liệu, trả phí dịch vụ, phí bản quyền, cần tư vấn thuế nhà thầu, lãi vay được trừ và hồ sơ xác định giá giao dịch liên kết;
c) Công ty thuộc tập đoàn đa quốc gia có doanh thu hợp nhất lớn thuộc phạm vi áp dụng thuế tối thiểu toàn cầu, cần đánh giá nghĩa vụ kê khai thuế thu nhập doanh nghiệp bổ sung tại Việt Nam;
d) Công ty chuẩn bị kiểm tra, thanh tra thuế hoặc nhận thông báo giải trình về chi phí được trừ, chuyển lỗ, hoàn thuế giá trị gia tăng, thuế thu nhập cá nhân của chuyên gia nước ngoài;
e) Công ty mẹ cần ý kiến tư vấn bằng tiếng Anh về rủi ro thuế của cấu trúc giao dịch, chuyển lợi nhuận về nước, chuyển nhượng vốn hoặc tái cấu trúc tại Việt Nam.
Theo yêu cầu của doanh nghiệp, Luật 7S thực hiện một hoặc nhiều đầu việc sau:
a) Tư vấn thuế thu nhập doanh nghiệp thu nhập chịu thuế, chi phí được trừ, chuyển lỗ, thuế suất theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 và Nghị định số 320/2025/NĐ-CP; điều kiện và thời gian hưởng ưu đãi theo Giấy chứng nhận đăng ký đầu tư;
b) Tư vấn thuế nhà thầu đối với lãi vay, phí dịch vụ, phí bản quyền, phần mềm, quảng cáo trực tuyến trả cho tổ chức nước ngoài; áp dụng hiệp định tránh đánh thuế hai lần và hồ sơ miễn, giảm thuế;
c) Tư vấn và lập hồ sơ giao dịch liên kết xác định bên liên kết, phương pháp xác định giá, hồ sơ quốc gia, hồ sơ toàn cầu và báo cáo lợi nhuận liên quốc gia theo Nghị định số 132/2020/NĐ-CP, được sửa đổi bởi Nghị định số 20/2025/NĐ-CP;
d) Đánh giá nghĩa vụ thuế tối thiểu toàn cầu phạm vi áp dụng, cách tính thuế thu nhập doanh nghiệp bổ sung tối thiểu nội địa đạt chuẩn và thời hạn kê khai theo Nghị quyết số 107/2023/QH15 và Nghị định số 236/2025/NĐ-CP;
e) Tư vấn thuế giá trị gia tăng và thuế thu nhập cá nhân hoàn thuế dự án đầu tư, thuế đối với hàng hóa, dịch vụ xuất khẩu; thuế thu nhập cá nhân của chuyên gia, người quản lý nước ngoài và thu nhập trả tại nước ngoài;
f) Rà soát trước kiểm tra và giải trình rà soát hồ sơ thuế các kỳ, lập danh mục rủi ro, chuẩn bị tài liệu, tham gia làm việc với đoàn kiểm tra, soạn văn bản giải trình và khiếu nại khi có căn cứ.
Công việc không thuộc phạm vi dịch vụ tư vấn và được cung cấp theo gói riêng: ghi sổ kế toán, lập và nộp tờ khai hằng kỳ, báo cáo tài chính; kiểm toán độc lập; thủ tục điều chỉnh Giấy chứng nhận đăng ký đầu tư; tham gia tố tụng hành chính về quyết định thuế.
Bước 1. Tiếp nhận yêu cầu: doanh nghiệp mô tả vấn đề, gửi Giấy chứng nhận đăng ký đầu tư, hợp đồng, tờ khai và thông báo của cơ quan thuế (nếu có); Luật 7S xác định phạm vi công việc trong 01 đến 02 ngày làm việc.
Bước 2. Báo phí và ký hợp đồng: Luật 7S gửi thư báo phí song ngữ nêu đầu việc, số giờ dự kiến và đơn giá; hai bên ký hợp đồng dịch vụ.
Bước 3. Nghiên cứu và tư vấn: luật sư và chuyên viên thuế rà soát hồ sơ, đối chiếu quy định hiện hành, hiệp định thuế và công văn hướng dẫn; gửi thư tư vấn nêu căn cứ, rủi ro và phương án xử lý.
Bước 4. Thực hiện: Luật 7S lập hồ sơ giao dịch liên kết, hồ sơ áp dụng hiệp định, văn bản giải trình hoặc hướng dẫn điều chỉnh kê khai theo phương án đã thống nhất; đại diện hoặc cùng doanh nghiệp làm việc với cơ quan thuế.
Bước 5. Kết thúc và theo dõi: Luật 7S bàn giao kết quả, bảng kê giờ làm việc và khuyến nghị quy trình kiểm soát thuế nội bộ; cập nhật quy định mới ảnh hưởng đến doanh nghiệp khi có yêu cầu.
Luật 7S làm việc trong giờ hành chính từ thứ Hai đến thứ Sáu, 8h30 đến 17h30. Thời hạn trả lời yêu cầu tư vấn được nêu trong thư báo phí; đối với hồ sơ giao dịch liên kết, quyết toán năm và giải trình kiểm tra, Luật 7S bám sát thời hạn theo Luật Quản lý thuế và thời hạn do cơ quan thuế ấn định.
Kết quả bàn giao gồm: thư tư vấn thuế bằng tiếng Việt hoặc song ngữ Việt – Anh có chữ ký của luật sư phụ trách; bảng rà soát rủi ro thuế; hồ sơ giao dịch liên kết, hồ sơ áp dụng hiệp định, văn bản giải trình đã nộp; biên bản làm việc với cơ quan thuế; bảng kê giờ làm việc. Luật 7S chịu trách nhiệm về căn cứ pháp lý của ý kiến tư vấn trên cơ sở hồ sơ doanh nghiệp cung cấp.
Phí tư vấn thuế tính theo giờ làm việc, dao động trong khoảng 500.000 – 2.500.000 VNĐ/giờ tùy cấp bậc nhân sự; gói kế toán thuế kết hợp cho công ty có vốn đầu tư nước ngoài dao động trong khoảng 12.000.000 – 40.000.000 VNĐ/năm tùy quy mô. Mức phí cụ thể được Luật 7S đề xuất riêng, căn cứ các yếu tố sau:
| STT | Yếu tố | Ảnh hưởng đến mức phí |
| 1 | Cấp bậc nhân sự | Luật sư thuế, chuyên viên thuế hay kế toán viên thực hiện từng đầu việc |
| 2 | Tính chất vấn đề | Tư vấn một lần, lập hồ sơ giao dịch liên kết, đánh giá thuế tối thiểu toàn cầu hay giải trình kiểm tra nhiều kỳ |
| 3 | Quy mô và số giao dịch | Doanh thu, số giao dịch với bên liên kết, số hợp đồng nhà thầu nước ngoài cần rà soát |
| 4 | Ngôn ngữ | Thư tư vấn bằng tiếng Việt hay song ngữ Việt – Anh, Việt – Trung gửi công ty mẹ |
| 5 | Mức độ phối hợp với cơ quan thuế | Chỉ tư vấn nội bộ hay đại diện làm việc, giải trình trực tiếp với đoàn kiểm tra |
Lưu ý: Phí dịch vụ chưa bao gồm 8% thuế GTGT, tiền thuế, tiền chậm nộp, tiền phạt phải nộp (nếu có), phí dịch thuật, kiểm toán và chi phí đi lại ngoài tỉnh. Phí khiếu nại, khởi kiện quyết định hành chính về thuế được thỏa thuận riêng.
Để nhận thư báo phí phù hợp, Quý khách vui lòng liên hệ hotline 0877 523 888 hoặc email lienhe@7slaw.vn
Giấy chứng nhận đăng ký đầu tư, Giấy chứng nhận đăng ký doanh nghiệp; sơ đồ tập đoàn và danh sách bên liên kết; hợp đồng vay, dịch vụ, bản quyền, mua bán với công ty mẹ và đối tác nước ngoài; báo cáo tài chính, tờ khai quyết toán thuế thu nhập doanh nghiệp các năm liên quan; hồ sơ ưu đãi thuế đã áp dụng; thông báo, biên bản, quyết định của cơ quan thuế (nếu có); doanh thu hợp nhất của tập đoàn (đối với đánh giá thuế tối thiểu toàn cầu).
Nội dung tư vấn căn cứ Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 ngày 14/6/2025 (có hiệu lực từ ngày 01/10/2025, áp dụng từ kỳ tính thuế năm 2025; thuế suất phổ thông 20%, thuế suất 15% đối với doanh nghiệp có tổng doanh thu năm không quá 03 tỷ đồng và 17% đối với doanh nghiệp có tổng doanh thu năm trên 03 tỷ đồng đến 50 tỷ đồng, trừ trường hợp luật quy định khác) và Nghị định số 320/2025/NĐ-CP của Chính phủ quy định chi tiết thi hành (có hiệu lực từ ngày 15/12/2025).
Thuế thu nhập doanh nghiệp bổ sung theo quy định chống xói mòn cơ sở thuế toàn cầu thực hiện theo Nghị quyết số 107/2023/QH15 ngày 29/11/2023 của Quốc hội và Nghị định số 236/2025/NĐ-CP ngày 29/8/2025 của Chính phủ. Nghĩa vụ kê khai, xác định giá giao dịch liên kết thực hiện theo Nghị định số 132/2020/NĐ-CP ngày 05/11/2020, được sửa đổi, bổ sung bởi Nghị định số 20/2025/NĐ-CP ngày 10/02/2025. Thuế nhà thầu thực hiện theo Thông tư số 103/2014/TT-BTC và các hiệp định tránh đánh thuế hai lần mà Việt Nam đã ký kết.
Thuế giá trị gia tăng áp dụng theo Luật số 48/2024/QH15 và Nghị định số 181/2025/NĐ-CP (hiệu lực từ ngày 01/7/2025); thuế thu nhập cá nhân áp dụng theo Luật số 109/2025/QH15 (hiệu lực từ ngày 01/7/2026); quản lý thuế thực hiện theo Luật số 38/2019/QH14 và, từ ngày 01/7/2026, theo Luật Quản lý thuế số 108/2025/QH15. Ưu đãi đầu tư xác định theo Luật Đầu tư số 61/2020/QH14 và các văn bản sửa đổi, hướng dẫn.
Dịch vụ được cung cấp bởi Công ty Luật TNHH 7S, hoạt động theo Giấy đăng ký hoạt động số 01022306/TP/ĐKHĐ do Sở Tư pháp thành phố Hà Nội cấp, phối hợp với bộ phận kế toán thuế của hệ thống Luật 7S. Luật 7S có văn phòng tại Hà Nội và TP. Hồ Chí Minh, đồng hành với doanh nghiệp có vốn đầu tư từ Nhật Bản, Hàn Quốc, Trung Quốc, Singapore và châu Âu từ bước đăng ký đầu tư đến vận hành; làm việc bằng tiếng Việt, tiếng Anh và tiếng Trung. Luật sư phụ trách: Luật sư Nguyễn Hữu Hiệp, Giám đốc Công ty Luật TNHH 7S.
Doanh nghiệp có thể tham khảo thêm tư vấn thuế giá trị gia tăng, tư vấn thuế cho văn phòng đại diện nước ngoài, đăng ký khoản vay nước ngoài, tư vấn pháp luật thường xuyên và câu chuyện khách hàng của Luật 7S.
a) Công ty FDI có được áp dụng thuế suất 15% hoặc 17% theo doanh thu không?
Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15 quy định thuế suất 15% và 17% theo tổng doanh thu năm, nhưng không áp dụng đối với doanh nghiệp là công ty con hoặc có quan hệ liên kết mà doanh nghiệp trong quan hệ liên kết không đáp ứng điều kiện. Công ty FDI thuộc tập đoàn cần đánh giá điều kiện này trước khi kê khai; Luật 7S rà soát và nêu rõ căn cứ.
b) Lãi vay trả cho công ty mẹ ở nước ngoài có bị khống chế khi tính chi phí được trừ không?
Có. Doanh nghiệp có giao dịch liên kết bị khống chế tổng chi phí lãi vay được trừ theo tỷ lệ trên lợi nhuận thuần trước lãi vay, thuế và khấu hao theo Nghị định số 132/2020/NĐ-CP, được sửa đổi bởi Nghị định số 20/2025/NĐ-CP; đồng thời phải khấu trừ, nộp thuế nhà thầu đối với lãi vay trả ra nước ngoài, có xét đến hiệp định thuế.
c) Khi nào công ty FDI phải kê khai thuế tối thiểu toàn cầu?
Khi công ty thuộc tập đoàn đa quốc gia có doanh thu trong báo cáo tài chính hợp nhất của công ty mẹ tối cao đạt ngưỡng theo Nghị quyết số 107/2023/QH15 trong ít nhất 02 năm của 04 năm liền kề trước năm tính thuế. Luật 7S đánh giá phạm vi áp dụng và thời hạn kê khai theo Nghị định số 236/2025/NĐ-CP.
d) Luật 7S có thay doanh nghiệp làm việc với cơ quan thuế không?
Có. Theo văn bản ủy quyền, luật sư và chuyên viên của Luật 7S tham gia buổi làm việc, giải trình với đoàn kiểm tra và soạn văn bản phản hồi; quyết định cuối cùng về phương án xử lý thuộc về doanh nghiệp.
CÔNG TY LUẬT TNHH 7S Địa chỉ: Tầng 1-2, Lô E2, đường Mạc Thái Tổ, phường Yên Hòa, Thành phố Hà Nội Hotline: 0877 523 888 | Email: lienhe@7slaw.vn Gửi yêu cầu trực tuyến tại trang liên hệ.
THỦ TỤC CHẤP THUẬN CHỦ TRƯƠNG ĐẦU TƯ VÀ GIAO/CHO THUÊ ĐẤT TẠI PHÚ THỌ: ĐIỀU KIỆN, HỒ SƠ VÀ RỦI RO CẦN LƯU Ý
CẦN LÀM GÌ SAU KHI CÓ BẢN ÁN ĐỂ THU HỒI NỢ?
TÌNH HÌNH KINH TẾ VIỆT NAM NĂM 2026: TĂNG TRƯỞNG CAO NHƯNG ÁP LỰC VĨ MÔ ĐANG GIA TĂNG
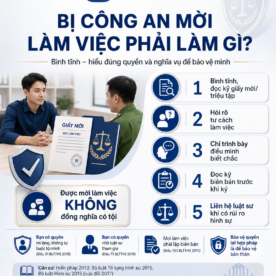
BỊ CÔNG AN MỜI LÀM VIỆC PHẢI LÀM GÌ?

Quy định về mã định danh điện tử sản phẩm bất động sản