Quy định về xử lý nợ lương, nợ bảo hiểm xã hội và nợ thuế khi doanh nghiệp phá sản
(Luat7s.com) – Luật Phục hồi, phá sản số 142/2025/QH15 được Quốc hội thông qua ngày 11/12/2025 quy định lại thứ tự thanh toán các khoản nợ lương, bảo hiểm xã hội, nghĩa vụ tài chính đối với Nhà nước khi doanh nghiệp, hợp tác xã bị tuyên bố phá sản; đồng thời bổ sung cơ quan quản lý thuế, cơ quan bảo hiểm xã hội vào nhóm chủ thể nộp đơn yêu cầu áp dụng thủ tục phá sản.
Luật có hiệu lực thi hành từ ngày 01/3/2026, thay thế Luật Phá sản số 51/2014/QH13; riêng khoản 3 Điều 38 có hiệu lực từ ngày 01/7/2026. Doanh nghiệp, hợp tác xã mất khả năng thanh toán là doanh nghiệp, hợp tác xã không thực hiện nghĩa vụ thanh toán khoản nợ sau thời hạn 06 tháng kể từ ngày đến hạn thanh toán (khoản 2 Điều 5). Phá sản là tình trạng của doanh nghiệp, hợp tác xã mất khả năng thanh toán và đã có quyết định tuyên bố phá sản của Tòa án (khoản 4 Điều 5).
1. Thứ tự phân chia tài sản khi tuyên bố phá sản
Câu hỏi đầu tiên của người lao động, cơ quan thuế và chủ nợ khi doanh nghiệp phá sản là ai được thanh toán trước. Luật trả lời bằng một thứ tự ưu tiên cố định như sau.
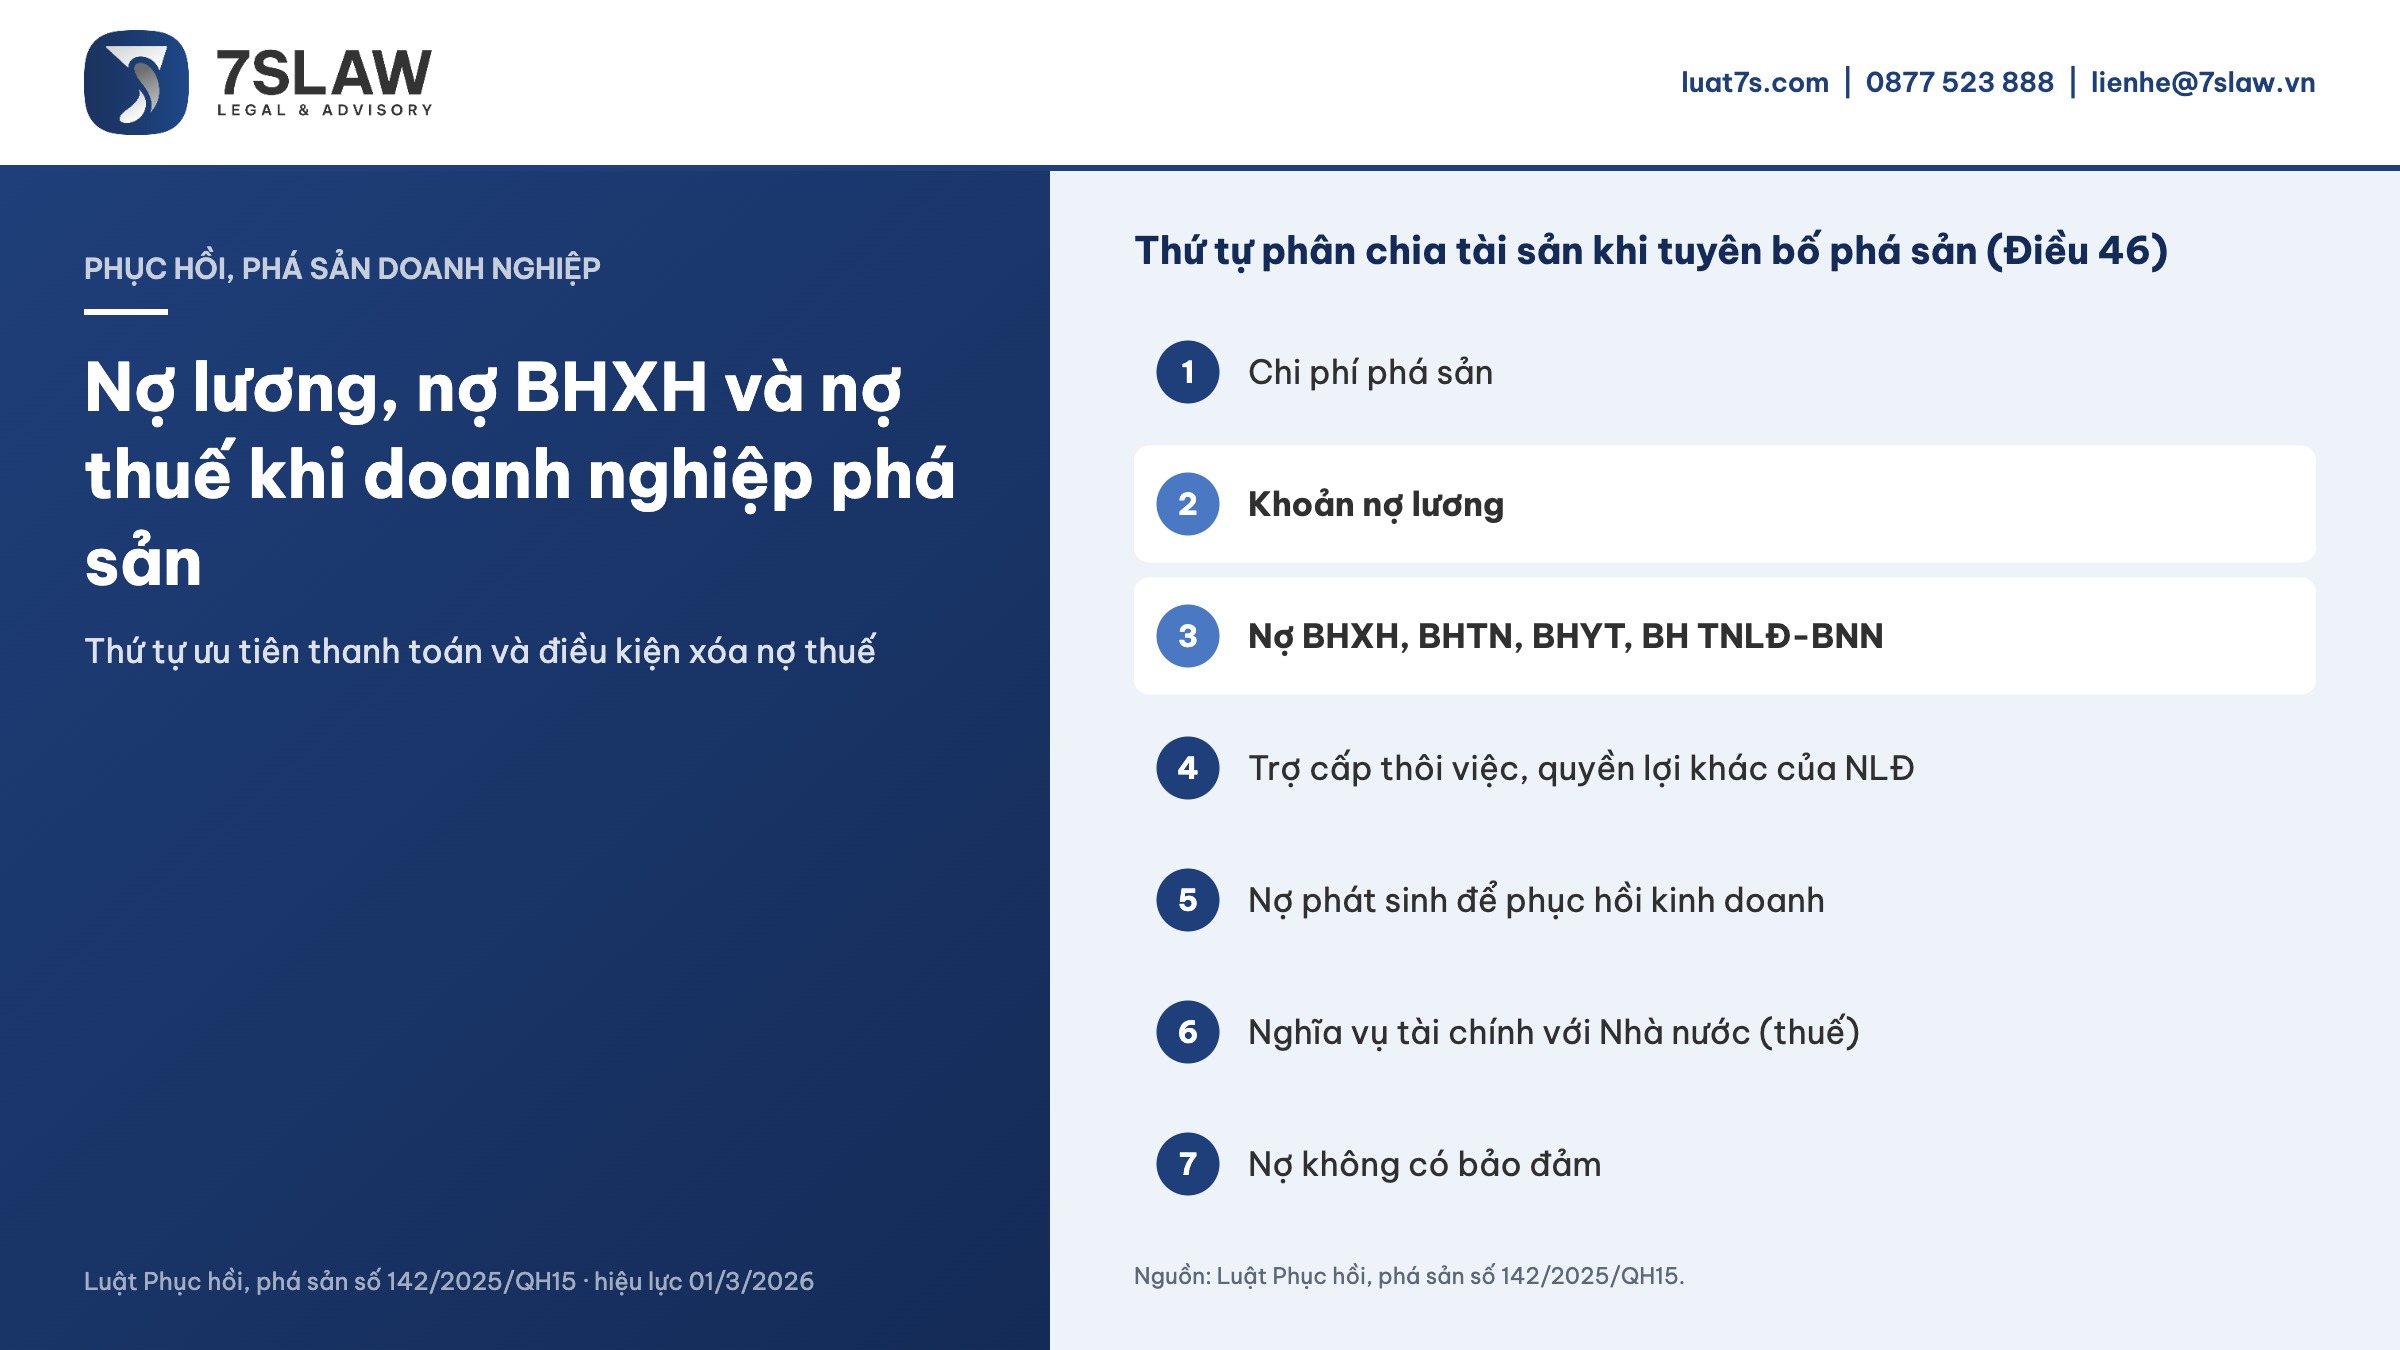
Trường hợp Thẩm phán ra quyết định tuyên bố doanh nghiệp, hợp tác xã phá sản, tài sản được phân chia theo thứ tự sau (khoản 1 Điều 46):
a) Chi phí phá sản;
b) Khoản nợ lương;
c) Khoản nợ bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp, bảo hiểm y tế, bảo hiểm tai nạn lao động, bệnh nghề nghiệp;
d) Trợ cấp thôi việc và các quyền lợi khác của người lao động theo thỏa ước lao động tập thể, hợp đồng lao động đã ký kết;
đ) Khoản nợ phát sinh nhằm mục đích phục hồi hoạt động kinh doanh;
e) Nghĩa vụ tài chính đối với Nhà nước;
g) Khoản nợ không có bảo đảm phải trả cho chủ nợ trong danh sách chủ nợ; khoản nợ có bảo đảm chưa được thanh toán do giá trị tài sản bảo đảm không đủ thanh toán nợ.
Trường hợp giá trị tài sản không đủ để thanh toán theo thứ tự trên, từng đối tượng cùng một thứ tự ưu tiên được thanh toán theo tỷ lệ phần trăm tương ứng với số nợ (khoản 3 Điều 46). Trong thủ tục phục hồi, kế hoạch thanh toán các khoản nợ phải ưu tiên chi phí phục hồi, sau đó là khoản nợ tiền lương, bảo hiểm xã hội, trợ cấp thôi việc và quyền lợi khác của người lao động (khoản 2 Điều 28).
2. Quyền nộp đơn của cơ quan quản lý thuế và cơ quan bảo hiểm xã hội
Bên cạnh thứ tự thanh toán, Luật còn trao cho cơ quan thuế và cơ quan bảo hiểm xã hội công cụ chủ động đưa doanh nghiệp nợ đọng kéo dài ra Tòa án.
Cơ quan quản lý thuế có quyền, nghĩa vụ nộp đơn yêu cầu áp dụng thủ tục phá sản đối với doanh nghiệp, hợp tác xã theo quy định của pháp luật về quản lý thuế (Điều 38).
Cơ quan bảo hiểm xã hội có quyền nộp đơn yêu cầu áp dụng thủ tục phá sản khi đã thông báo đôn đốc đối với khoản chậm, trốn đóng bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp, bảo hiểm y tế nhưng không có phản hồi trong 03 năm liên tiếp gần nhất (Điều 38).
Ngân sách nhà nước bảo đảm tạm ứng chi phí phá sản khi người nộp đơn là người lao động, công đoàn, cơ quan quản lý thuế, cơ quan bảo hiểm xã hội; hoặc khi doanh nghiệp, hợp tác xã không còn tài sản hoặc tài sản không đủ để nộp lệ phí, tạm ứng chi phí và thanh toán chi phí phá sản (Điều 20).
3. Điều kiện xóa nợ thuế đối với doanh nghiệp phá sản
Một câu hỏi thường gặp là doanh nghiệp phá sản có được xóa nợ thuế hay không. Câu trả lời là có, nhưng chỉ khi đáp ứng điều kiện chặt chẽ.
Luật Quản lý thuế năm 2025, có hiệu lực từ ngày 01/7/2026, quy định doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã bị Tòa án tuyên bố phá sản được xóa tiền thuế nợ khi đã thực hiện thanh toán các khoản nợ theo quy định của pháp luật về phục hồi, phá sản mà không còn tài sản.
Chủ doanh nghiệp tư nhân, công ty trách nhiệm hữu hạn một thành viên, hộ kinh doanh, cá nhân kinh doanh đã được xóa tiền thuế nợ phải hoàn trả khoản tiền thuế nợ đã được xóa trước khi quay lại sản xuất, kinh doanh hoặc thành lập cơ sở sản xuất, kinh doanh mới.
4. Giao dịch bị coi là vô hiệu và hạn chế quyền của người quản lý
Để thứ tự ưu tiên thanh toán không bị vô hiệu hóa bằng việc tẩu tán tài sản trước khi phá sản, Luật đặt thêm hai cơ chế kiểm soát.
Giao dịch thực hiện trong thời gian 06 tháng trước ngày Tòa án ra quyết định mở thủ tục phá sản bị coi là vô hiệu nếu thuộc các trường hợp: chuyển nhượng tài sản không theo giá thị trường; tặng cho tài sản; chuyển khoản nợ không có bảo đảm thành nợ có bảo đảm; thanh toán hoặc bù trừ có lợi cho một chủ nợ; giao dịch không nhằm mục đích tìm kiếm lợi nhuận; giao dịch khác nhằm tẩu tán tài sản. Đối với giao dịch với người có liên quan, thời hạn này là 18 tháng (Điều 49).
Người giữ chức vụ quản lý của doanh nghiệp, hợp tác xã bị tuyên bố phá sản mà cố ý vi phạm quy định của Luật có thể bị Thẩm phán quyết định không được quyền thành lập doanh nghiệp, hợp tác xã, làm người quản lý doanh nghiệp, hợp tác xã trong thời hạn 03 năm kể từ ngày Tòa án có quyết định tuyên bố phá sản (Điều 84).
5. Số liệu thực tiễn
Các con số dưới đây cho thấy nợ lương, nợ bảo hiểm và hiệu quả thu hồi nợ là vấn đề thực tế, không chỉ là quy định trên giấy.
a) Tiền nợ bảo hiểm xã hội khó thu hồi tại các doanh nghiệp phá sản, giải thể, ngừng hoạt động, chủ bỏ trốn hơn 4.000 tỷ đồng (thông tin tại công văn của Bộ Công an gửi Bộ Tài chính, tháng 12/2025).
b) Từ ngày 01/01/2015 đến ngày 30/9/2023, các Tòa án đã thụ lý 1.510 vụ việc phá sản, trong đó chỉ có 150 vụ việc được ra quyết định tuyên bố phá sản (khoảng 9,9%).
c) Cùng giai đoạn, cơ quan thi hành án dân sự thụ lý 324 vụ việc phá sản với số tiền phải thi hành 2.198,8 tỷ đồng; tỷ lệ thi hành xong đạt 31,68% về việc và 87,90% về tiền.
d) Vụ việc Công ty Phương Nam (Sóc Trăng) bị tuyên bố phá sản năm 2023 có 321 chủ nợ với tổng số nợ hơn 3.600 tỷ đồng; tài sản được thanh lý, bán đấu giá và phân chia theo thứ tự luật định.
6. Lưu ý
Từ các quy định và số liệu nêu trên, có thể rút ra một số tác động và lưu ý đối với từng nhóm chủ thể như sau.
6.1. Đối với doanh nghiệp và người quản lý doanh nghiệp
a) Phá sản không xóa được nợ lương và nợ bảo hiểm xã hội theo cách doanh nghiệp tự lựa chọn; tài sản còn lại được dùng để thanh toán các khoản này ngay sau chi phí phá sản, trước nghĩa vụ thuế và các chủ nợ thông thường.
b) Nợ thuế chỉ được xóa sau khi tài sản đã được phân chia hết theo Luật; doanh nghiệp bỏ địa chỉ kinh doanh hoặc nợ thuế kéo dài có thể bị cơ quan thuế chủ động nộp đơn yêu cầu phá sản.
c) Doanh nghiệp nên rà soát toàn bộ giao dịch trong 18 tháng gần nhất, đặc biệt giao dịch với người có liên quan, trước khi nộp đơn.
6.2. Đối với người lao động
a) Người lao động, công đoàn được nộp đơn yêu cầu mở thủ tục phá sản mà không phải tự chịu tạm ứng chi phí phá sản.
b) Người lao động nên lưu giữ hợp đồng lao động, bảng lương, xác nhận công nợ để chứng minh khoản nợ khi gửi giấy đòi nợ.
6.3. Đối với chủ nợ thương mại
a) Khoản nợ không có bảo đảm xếp sau nghĩa vụ đối với người lao động và nghĩa vụ tài chính đối với Nhà nước, nên khả năng thu hồi có thể thấp.
b) Khoản thanh toán nhận từ doanh nghiệp có dấu hiệu mất khả năng thanh toán có thể bị xem xét là giao dịch vô hiệu nếu có lợi cho một chủ nợ.
Lưu ý thực hiện: thời hạn gửi giấy đòi nợ, thành phần hồ sơ và thẩm quyền theo lãnh thổ của Tòa án nhân dân khu vực cần được kiểm tra theo văn bản hướng dẫn hiện hành tại thời điểm thực hiện.
Phụ lục: Căn cứ pháp luật
| Căn cứ | Nội dung trích dẫn |
|---|---|
| Khoản 2 Điều 5 Luật Phục hồi, phá sản số 142/2025/QH15, ngày 11/12/2025, hiệu lực 01/3/2026 | Doanh nghiệp, hợp tác xã mất khả năng thanh toán là doanh nghiệp, hợp tác xã không thực hiện nghĩa vụ thanh toán khoản nợ sau thời hạn 06 tháng kể từ ngày đến hạn thanh toán. |
| Khoản 2 Điều 48 Bộ luật Lao động số 45/2019/QH14, ngày 20/11/2019, hiệu lực 01/01/2021 | Tiền lương, bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp, trợ cấp thôi việc và các quyền lợi khác của người lao động theo thỏa ước lao động tập thể, hợp đồng lao động được ưu tiên thanh toán trong trường hợp doanh nghiệp, hợp tác xã bị chấm dứt hoạt động, bị giải thể, phá sản. |
| Luật Quản lý thuế năm 2025, hiệu lực 01/7/2026 (trường hợp được xóa nợ thuế) | Doanh nghiệp, hợp tác xã, liên hiệp hợp tác xã bị Tòa án tuyên bố phá sản và đã thực hiện thanh toán các khoản nợ theo quy định của pháp luật về phục hồi, phá sản mà không còn tài sản |
Nguồn số liệu: VnExpress (30/12/2025); Báo Pháp Luật TP.HCM (22/10/2024) dẫn dự thảo Báo cáo tổng kết thi hành Luật Phá sản năm 2014 của Tòa án nhân dân tối cao; Báo Công an nhân dân (13/6/2023).
Lưu ý: Bài viết chỉ nhằm cung cấp thông tin chung về quy định pháp luật tại thời điểm đăng tải và không phải là ý kiến tư vấn pháp lý cho bất kỳ trường hợp cụ thể nào. Các văn bản pháp luật được dẫn chiếu có thể đã được sửa đổi, bổ sung hoặc thay thế sau ngày đăng; Quý khách nên tham vấn luật sư trước khi áp dụng nội dung bài viết vào trường hợp của mình.
Doanh nghiệp đang gặp khó khăn về khả năng thanh toán hoặc cần thu hồi nợ từ doanh nghiệp mất khả năng thanh toán, xem thêm Dịch vụ tư vấn phục hồi, phá sản doanh nghiệp của Luật 7S.
Tác giả: Luật sư Nguyễn Hữu Hiệp, Giám đốc Luật 7S
- Dịch vụ tư vấn phục hồi, phá sản doanh nghiệp
- Quy định về thủ tục phục hồi hoạt động kinh doanh của doanh nghiệp
- Quy định về thủ tục phá sản rút gọn đối với doanh nghiệp
- Quy định về giao dịch bị coi là vô hiệu khi doanh nghiệp bị mở thủ tục phá sản
- Quy định về quyền nộp đơn yêu cầu mở thủ tục phá sản của chủ nợ
- Quy định về trách nhiệm của người quản lý khi doanh nghiệp mất khả năng thanh toán
- Cần làm gì sau khi có bản án để thu hồi nợ?
-

Thủ tục cấp giấy chứng nhận an toàn thực phẩm cho hộ kinh doanh
1.004 18/11/2026 -
Quy định giấy phép cho hộ kinh doanh thực phẩm năm 2026
756 18/11/2026 -
Visa đầu tư ĐT1, ĐT2, ĐT3, ĐT4 và thẻ tạm trú cho nhà đầu tư nước ngoài 2026: mức vốn góp, thời hạn, hồ sơ
1.252 18/11/2026 -
Gia hạn giấy phép lao động năm 2026: Hồ sơ, thời hạn, chi phí và mức phạt
1.376 10/11/2026 -
Thay đổi đăng ký kinh doanh năm 2026: Hồ sơ, thời hạn, chi phí và mức phạt
1.872 10/11/2026