(Luat7s.com) – Luật Phục hồi, phá sản số 142/2025/QH15 được Quốc hội thông qua ngày 11/12/2025 mở rộng các trường hợp Tòa án giải quyết phá sản theo thủ tục rút gọn đối với doanh nghiệp, hợp tác xã, trong đó có doanh nghiệp nhỏ, siêu nhỏ và doanh nghiệp có ít chủ nợ, giá trị nợ thấp.
Luật có hiệu lực thi hành từ ngày 01/3/2026. Theo Luật Phá sản năm 2014, thủ tục rút gọn chủ yếu áp dụng khi doanh nghiệp không còn tài sản để nộp lệ phí, tạm ứng chi phí phá sản. Luật mới bổ sung các căn cứ dựa trên quy mô doanh nghiệp và quy mô khoản nợ, không phụ thuộc vào chủ thể nộp đơn.
I. CÁC TRƯỜNG HỢP ÁP DỤNG THỦ TỤC PHÁ SẢN RÚT GỌN
Thủ tục phá sản rút gọn được áp dụng khi thuộc một trong các trường hợp sau (khoản 1 Điều 70):
a) Doanh nghiệp có từ 20 chủ nợ không có bảo đảm trở xuống và có tổng các khoản nợ gốc phải thanh toán từ 10 tỷ đồng trở xuống;
b) Doanh nghiệp nhỏ, siêu nhỏ;
c) Doanh nghiệp không còn hoặc không đủ tài sản để thanh toán chi phí phá sản;
d) Tổ chức tín dụng;
đ) Doanh nghiệp bảo hiểm, tái bảo hiểm không khắc phục được tình trạng bị kiểm soát;
e) Các trường hợp khác theo quy định của pháp luật.
II. TUYÊN BỐ PHÁ SẢN KHI KHÔNG CÒN TÀI SẢN NỘP TẠM ỨNG CHI PHÍ
Trong thời hạn 30 ngày kể từ ngày thông qua nghị quyết của Hội nghị chủ nợ đề nghị áp dụng thủ tục phá sản mà doanh nghiệp, hợp tác xã không còn tài sản để nộp tạm ứng chi phí phá sản thì Tòa án xem xét, tuyên bố doanh nghiệp phá sản (Điều 71).
III. TẠM ỨNG CHI PHÍ PHÁ SẢN TỪ NGÂN SÁCH NHÀ NƯỚC
Ngân sách nhà nước bảo đảm tạm ứng chi phí phá sản trong các trường hợp sau (Điều 20):
– Người nộp đơn là người lao động, công đoàn, cơ quan quản lý thuế hoặc cơ quan bảo hiểm xã hội.
– Doanh nghiệp, hợp tác xã không còn tài sản, hoặc còn tài sản nhưng không thanh lý, thu hồi được, hoặc không đủ để nộp lệ phí, tạm ứng chi phí và thanh toán chi phí phá sản.
Khoản tạm ứng được hoàn trả vào ngân sách nhà nước sau khi xử lý tài sản của doanh nghiệp, hợp tác xã.
IV. SỐ LIỆU THỰC TIỄN
– Trong 150 vụ việc Tòa án tuyên bố doanh nghiệp, hợp tác xã phá sản từ ngày 01/01/2015 đến ngày 30/9/2023, có 44 vụ việc được tuyên bố theo thủ tục rút gọn (khoảng 29%).
– Tòa án nhân dân tối cao từng ghi nhận tình trạng nhiều doanh nghiệp không thể thực hiện thủ tục phá sản vì không có tiền nộp chi phí phá sản; đây là một trong các lý do Luật mới quy định ngân sách tạm ứng chi phí.
– 9 tháng năm 2026, bình quân mỗi tháng có 19,1 nghìn doanh nghiệp rút lui khỏi thị trường; doanh nghiệp rút lui chủ yếu có quy mô vốn dưới 10 tỷ đồng, chiếm 90,3%.
– Cũng trong 9 tháng năm 2026, hơn 48,7 nghìn doanh nghiệp hoàn tất thủ tục giải thể, tăng 118,8% so với cùng kỳ; 33,5 nghìn doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể.
V. ĐÁNH GIÁ TÁC ĐỘNG VÀ LƯU Ý
1. Đối với doanh nghiệp nhỏ, siêu nhỏ đã ngừng hoạt động
– Doanh nghiệp không còn khả năng thanh toán có thêm lựa chọn chấm dứt tồn tại theo thủ tục rút gọn, thay vì để tồn đọng nghĩa vụ kéo dài ở trạng thái chờ giải thể.
– Doanh nghiệp nên đối chiếu số lượng chủ nợ không có bảo đảm và tổng nợ gốc với ngưỡng tại Điều 70 trước khi nộp đơn.
– Trường hợp doanh nghiệp còn đủ tài sản thanh toán hết các khoản nợ, thủ tục giải thể có thể phù hợp hơn thủ tục phá sản.
2. Đối với người lao động và chủ nợ
– Người lao động, công đoàn nộp đơn được ngân sách tạm ứng chi phí phá sản, nên rào cản chi phí khi nộp đơn được giảm.
– Chủ nợ của doanh nghiệp nhỏ có thể theo dõi thời hạn giải quyết ngắn hơn, song cần gửi giấy đòi nợ đúng hạn để không mất quyền tham gia thủ tục.
Lưu ý thực hiện: hồ sơ cần thể hiện rõ danh sách chủ nợ, số nợ gốc và tình trạng tài sản để Tòa án xác định đúng căn cứ áp dụng thủ tục rút gọn.
Nguồn số liệu: VnEconomy (27/8/2024) dẫn dự thảo Báo cáo tổng kết thi hành Luật Phá sản năm 2014 của Tòa án nhân dân tối cao; Báo Tuổi Trẻ; Báo Thanh Niên (03/10/2026) dẫn số liệu Cục Thống kê, Bộ Tài chính.
QUY ĐỊNH VỀ TRÁCH NHIỆM CỦA NGƯỜI QUẢN LÝ KHI DOANH NGHIỆP MẤT KHẢ NĂNG THANH TOÁN
QUY ĐỊNH VỀ QUYỀN NỘP ĐƠN YÊU CẦU MỞ THỦ TỤC PHÁ SẢN CỦA CHỦ NỢ
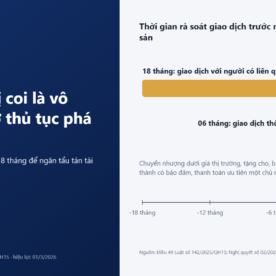
QUY ĐỊNH VỀ GIAO DỊCH BỊ COI LÀ VÔ HIỆU KHI DOANH NGHIỆP BỊ MỞ THỦ TỤC PHÁ SẢN
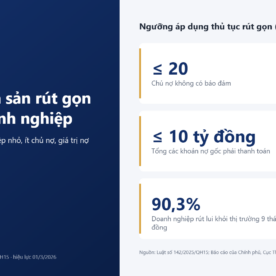
QUY ĐỊNH VỀ THỦ TỤC PHÁ SẢN RÚT GỌN ĐỐI VỚI DOANH NGHIỆP
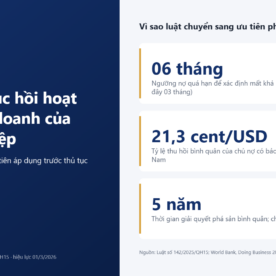
QUY ĐỊNH VỀ THỦ TỤC PHỤC HỒI HOẠT ĐỘNG KINH DOANH CỦA DOANH NGHIỆP