(Luat7s.com) – Luật Phục hồi, phá sản số 142/2025/QH15 được Quốc hội thông qua ngày 11/12/2025 lần đầu quy định thủ tục phục hồi hoạt động kinh doanh là thủ tục độc lập với thủ tục phá sản, áp dụng cho doanh nghiệp, hợp tác xã có nguy cơ hoặc đã mất khả năng thanh toán.
Luật có hiệu lực thi hành từ ngày 01/3/2026. Thủ tục phục hồi được ưu tiên áp dụng trước thủ tục phá sản (khoản 1 Điều 3). Theo Luật Phá sản năm 2014, phục hồi chỉ là một giai đoạn bên trong thủ tục phá sản và chỉ được đặt ra khi doanh nghiệp đã mất khả năng thanh toán.
I. ĐIỀU KIỆN NỘP ĐƠN YÊU CẦU MỞ THỦ TỤC PHỤC HỒI
Doanh nghiệp, hợp tác xã được nộp đơn yêu cầu mở thủ tục phục hồi khi ở một trong hai tình trạng sau (khoản 1 Điều 24):
a) Có nguy cơ mất khả năng thanh toán: không thanh toán được khoản nợ sẽ đến hạn trong 06 tháng, hoặc khoản nợ đã đến hạn nhưng chưa quá 06 tháng (khoản 1 Điều 5);
b) Đã mất khả năng thanh toán: không thực hiện nghĩa vụ thanh toán khoản nợ sau thời hạn 06 tháng kể từ ngày đến hạn thanh toán (khoản 2 Điều 5).
Đơn yêu cầu phải kèm theo phương án phục hồi và tài liệu chứng minh. Thủ tục phục hồi không áp dụng đối với tổ chức tín dụng, doanh nghiệp bảo hiểm, doanh nghiệp tái bảo hiểm (khoản 2 Điều 2).
II. PHƯƠNG ÁN PHỤC HỒI VÀ HỘI NGHỊ CHỦ NỢ
Phương án phục hồi phải nêu rõ biện pháp phục hồi hoạt động kinh doanh không trái quy định của pháp luật; điều kiện, thời hạn và kế hoạch thanh toán các khoản nợ (Điều 28). Kế hoạch thanh toán phải bảo đảm thứ tự ưu tiên: chi phí phục hồi; khoản nợ tiền lương, bảo hiểm xã hội bắt buộc, bảo hiểm thất nghiệp, bảo hiểm y tế, bảo hiểm tai nạn lao động, bệnh nghề nghiệp, trợ cấp thôi việc và quyền lợi khác của người lao động; khoản nợ phát sinh nhằm mục đích phục hồi hoạt động kinh doanh (khoản 2 Điều 28).
Hội nghị chủ nợ có quyền thông qua phương án phục hồi, đề nghị đình chỉ thủ tục phục hồi hoặc đề nghị áp dụng thủ tục phá sản (Điều 33). Nghị quyết của Hội nghị chủ nợ thông qua phương án phục hồi có hiệu lực kể từ ngày Thẩm phán ra quyết định công nhận.
Quản tài viên, doanh nghiệp quản lý, thanh lý tài sản có trách nhiệm hòa giải về các khoản nợ, phương án phục hồi hoạt động kinh doanh và các vấn đề khác thuộc phạm vi thẩm quyền (Nghị quyết số 02/2026/NQ-HĐTP ngày 17/4/2026 của Hội đồng Thẩm phán Tòa án nhân dân tối cao, hiệu lực 01/6/2026).
III. CHÍNH SÁCH HỖ TRỢ TRONG THỜI GIAN PHỤC HỒI
Luật bổ sung các chính sách hỗ trợ doanh nghiệp trong thời gian áp dụng thủ tục phục hồi, gồm: khoanh nợ thuế; tạm dừng thanh toán một số khoản nợ; tạm dừng đóng một số loại bảo hiểm.
Đối với doanh nghiệp có vốn nhà nước, Nghị định số 187/2026/NĐ-CP ngày 27/5/2026 của Chính phủ quy định việc thay đổi người đại diện theo pháp luật sau khi Tòa án thụ lý đơn yêu cầu áp dụng thủ tục phục hồi, khi người đại diện không có khả năng điều hành doanh nghiệp.
IV. SỐ LIỆU THỰC TIỄN
– Từ ngày 01/01/2015 đến ngày 30/9/2023, các Tòa án đã thụ lý 1.510 vụ việc phá sản; ra quyết định mở thủ tục phá sản 554 vụ việc, tuyên bố phá sản 150 vụ việc và đình chỉ 49 vụ việc. Báo cáo tổng kết ghi nhận thực tiễn có nhiều trường hợp Thẩm phán hòa giải thành công để các chủ nợ nhất trí cho doanh nghiệp được phục hồi.
– Thời gian giải quyết không đồng đều: có vụ việc giải quyết trong 01 tháng, có vụ việc kéo dài 10 năm, 16 năm vẫn đang thi hành.
– Theo Báo cáo Doing Business 2020 của Ngân hàng Thế giới, chủ nợ có bảo đảm tại Việt Nam thu hồi bình quân 21,3 cent trên mỗi đô la Mỹ qua thủ tục phá sản; thời gian giải quyết bình quân 5 năm; chi phí 14,5% giá trị tài sản; kết quả điển hình là bán lẻ từng phần tài sản, doanh nghiệp không tiếp tục hoạt động.
– Năm 2025, cả nước có 114,4 nghìn doanh nghiệp tạm ngừng kinh doanh có thời hạn, 76,9 nghìn doanh nghiệp ngừng hoạt động chờ làm thủ tục giải thể và 35,9 nghìn doanh nghiệp hoàn tất thủ tục giải thể (Cục Thống kê).
V. ĐÁNH GIÁ TÁC ĐỘNG VÀ LƯU Ý
1. Đối với doanh nghiệp đang gặp khó khăn tài chính
– Doanh nghiệp có thể chủ động nộp đơn ngay khi xuất hiện nguy cơ mất khả năng thanh toán, không cần chờ khoản nợ quá hạn 06 tháng; can thiệp sớm có thể giữ được giá trị doanh nghiệp đang hoạt động, thay vì bán lẻ tài sản như thực tiễn trước đây.
– Phương án phục hồi nên được xây dựng trên dòng tiền thực tế, vì Hội nghị chủ nợ có quyền đề nghị chuyển sang thủ tục phá sản nếu phương án không khả thi.
2. Đối với chủ nợ
– Chủ nợ nên tham gia Hội nghị chủ nợ để biểu quyết phương án, vì nghị quyết được Thẩm phán công nhận sẽ ràng buộc việc thanh toán khoản nợ.
– Chủ nợ nên so sánh giá trị thu hồi theo phương án phục hồi với giá trị thu hồi ước tính nếu doanh nghiệp bị thanh lý.
Lưu ý thực hiện: thủ tục phục hồi không phải công cụ trì hoãn nghĩa vụ. Doanh nghiệp nên chuẩn bị báo cáo tài chính, danh sách chủ nợ và phương án có số liệu kiểm chứng được trước khi nộp đơn.
Nguồn số liệu: VnEconomy (27/8/2024) dẫn dự thảo Báo cáo tổng kết thi hành Luật Phá sản năm 2014 của Tòa án nhân dân tối cao; VietnamNet (12/9/2025); World Bank, Doing Business 2020 – Vietnam; Cục Thống kê, Bộ Tài chính (01/2026).
QUY ĐỊNH VỀ TRÁCH NHIỆM CỦA NGƯỜI QUẢN LÝ KHI DOANH NGHIỆP MẤT KHẢ NĂNG THANH TOÁN
QUY ĐỊNH VỀ QUYỀN NỘP ĐƠN YÊU CẦU MỞ THỦ TỤC PHÁ SẢN CỦA CHỦ NỢ
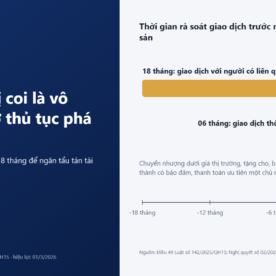
QUY ĐỊNH VỀ GIAO DỊCH BỊ COI LÀ VÔ HIỆU KHI DOANH NGHIỆP BỊ MỞ THỦ TỤC PHÁ SẢN
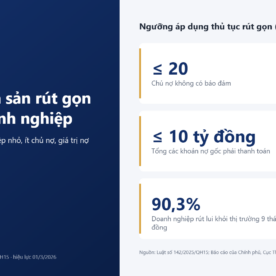
QUY ĐỊNH VỀ THỦ TỤC PHÁ SẢN RÚT GỌN ĐỐI VỚI DOANH NGHIỆP
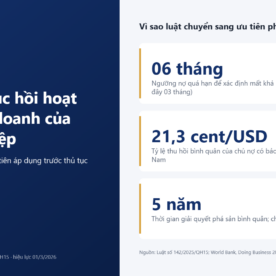
QUY ĐỊNH VỀ THỦ TỤC PHỤC HỒI HOẠT ĐỘNG KINH DOANH CỦA DOANH NGHIỆP